
SB Energyn listautuminen: DDScore 45 ja tekoälyinfrastruktuurin rakentamisen hinta
SB Energyn pitkäaikaiset sopimukset vastaavat sähkön ja datakeskusten kasvavaan kysyntään. DDScore-raportti tarkastelee mahdollisuuden taustalla olevia rahoituksen, rakentamisen ja omistuksen kysymyksiä.
Julkaistu 16.9.2026. Analyysi on päivätty 15.9.2026.
SB Energy on hakenut osakkeidensa listaamista Nasdaq Global Select Marketiin ja Nasdaq Texasiin kaupankäyntitunnuksella SBE. Alustavassa S-1-listautumisesitteessä osakkeiden hinta ja määrä ovat vielä avoinna. Sijoittajille tarjottavia lopullisia ehtoja ei siis vielä voida arvioida.
Listautumishintaa ei ole vahvistettu analysoidussa aineistossa. DDScore-raportissa käsitelty yli 50 miljardin dollarin arvostus perustuu raportin lainaamiin lehtitietoihin ja julkiseen spekulaatioon. Se ei ole vahvistettu listautumisarvostus. Tähän lukuun perustuva arvio on ehdollinen: jos listautumisarvostus ylittää 50 miljardia dollaria, rakentamista, rahoitusta ja tulevia kassavirtoja koskevat odotukset ovat entistä vaativampia ja niihin liittyvät riskit vaikuttavat voimakkaammin sijoittajan tuottoon.
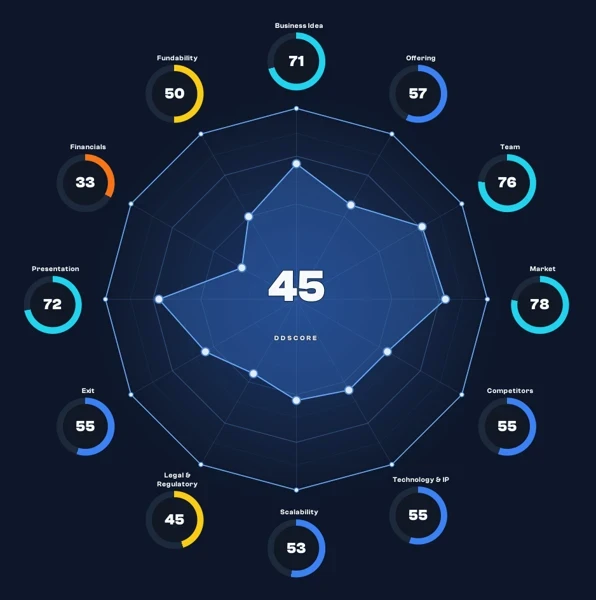
Syyskuun 15. päivän DDScore-raportti antaa SB Energylle 45/100 pistettä. Markkina (78) ja tiimi (76) kuuluvat vahvimpiin osa-alueisiin. Talous (33) sekä juridiset ja sääntelyriskit (45) saavat matalammat pisteet. Kokonaisuus kuvaa merkittävää liiketoimintamahdollisuutta, jonka toteuttaminen vaatii huomattavaa rahoitusta ja onnistunutta hankkeiden läpivientiä.
Lue SB Energyn koko DDScore-raportti
SB Energyn listautumisanalyysi
Alkuperäinen raportti ja verkossa avautuva raporttinäkymä ovat englanniksi.
12 osa-aluetta ja kokonaispisteet
Sopimuksista toimivaksi kapasiteetiksi
SB Energy yhdistää sähköinfrastruktuurin ja datakeskusten kehittämisen. S-1-esitteen mukaan yhtiöllä oli kesäkuun 2026 lopussa noin 2,2 GWac käytössä olevaa aurinkovoima- ja akkuvarastokapasiteettia. Toiminnassa olevaa datakeskuskapasiteettia ei tuolloin ollut. Cosmos ja Milam County olivat rakenteilla. PORTS-Pikesta oli allekirjoitettu vuokrasopimus, mutta rakentaminen ei ollut alkanut esitteen päivämäärään mennessä.
DDScore-raportti nostaa esiin 439 miljardin dollarin sopimuskannan ja arvioi, että noin 81 prosenttia siitä ajoittuu yli kahdeksan vuoden päähän. Siksi toteutusaikataulu on analyysin keskiössä: pitkäaikainen sopimusliikevaihto alkaa tuottaa taloudellista hyötyä vasta, kun hankkeet on rahoitettu, rakennettu ja otettu käyttöön.
S-1 määrittelee sopimuskannan sitovien asiakassopimusten koko voimassaoloajalta arvioiduksi liikevaihdoksi. Sen toteutuminen riippuu muun muassa rakentamisesta, luvista, verkkoliitännöistä ja käyttöönotosta. Sopimuskanta kuvaa siis mahdollista tulevaa liiketoimintaa, jonka toteutumiseen liittyy olennaisia ehtoja.
Rakentamisen rahoittaminen
Raportti arvioi sopimuskantaan liittyvien investointien määräksi noin 178 miljardia dollaria. Kyse on koko sovitun hankeohjelman arvioidusta investointitarpeesta, ei summasta, joka pitäisi kerätä heti osakeannilla.
Hankekohtainen velka, muut rahoitusjärjestelyt ja pääomasitoumusten ajoitus vaikuttavat osakkeenomistajan taloudelliseen asemaan. Raportti kiinnittää erityistä huomiota PORTS-Piken riippuvuuteen uudesta sähköntuotannosta, luvista ja rahoituksesta. Kustannusten nousu tai viivästykset voivat siirtää liikevaihdon syntymistä ja kasvattaa sen saavuttamiseen tarvittavaa pääomaa.
Mitä liikevaihtolukujen taustalla on?
S-1-esitteen mukaan vuoden 2025 liikevaihto oli 213,5 miljoonaa dollaria, eli 8,1 prosenttia vähemmän kuin vuonna 2024. Asiakassopimuksista kertynyt liikevaihto kuitenkin kasvoi 42,2 prosenttia, 100,6 miljoonasta 143,0 miljoonaan dollariin. Sähköntuotanto kasvoi 15,5 prosenttia.
Kokonaisliikevaihdon lasku johtui johdannaisiin liittyvien tuottojen vähenemisestä. Sähkön hintaswapien realisoitumattomat voitot pienenivät 56,0 miljoonaa dollaria ja realisoituneet johdannaistuotot 5,2 miljoonaa dollaria. Nämä muutokset ylittivät asiakassopimusten liikevaihdon kasvun.
Vuoden 2026 ensimmäisellä puoliskolla vaikutus oli päinvastainen. Kokonaisliikevaihto kasvoi 66,4 prosenttia 138,7 miljoonaan dollariin, vaikka asiakassopimuksista kertynyt liikevaihto laski noin viisi prosenttia. Kokonaiskasvun taustalla olivat suuremmat johdannaistuotot.
Sähkön hintaswapit ovat sähkön hintaan sidottuja sopimuksia. Niiden arvioidun käyvän arvon muutokset voivat kirjautua liikevaihtoon jo ennen voittojen realisoitumista. Tammi–kesäkuun 2026 liikevaihtoon sisältyi tällaisia realisoitumattomia voittoja 67,4 miljoonaa dollaria. Kirjanpidolliset arvonmuutokset selittävät, miksi raportoitu liikevaihdon kasvu voi poiketa huomattavasti asiakasmyynnin kasvusta. Niiden sisältyminen lukuihin ei itsessään tarkoita virheellistä kirjanpitoa.
Rahoituskysymykset ulottuvat liikevaihdon esittämistä pidemmälle. Liiketoiminnan rahavirta oli vuonna 2025 negatiivinen, −40,0 miljoonaa dollaria. Suuret ei-kassavaikutteiset kulut, kuten osakeperusteiset palkkiot ja vuonna 2026 warranttien arvonmuutokset, tarkoittavat samalla, ettei raportoitua tappiota pidä rinnastaa suoraan kuluneeseen rahamäärään. Olennaisia kysymyksiä ovat kassavirran syntyminen, hankkeiden rahoitus ja se, mitä tavallisille osakkeenomistajille lopulta jää.
Kasvua arvioitaessa on siis erotettava asiakasliikevaihto, johdannaisten vaikutukset ja kassavirta. Vuoden 2025 luvut kattavat koko vuoden ja alkuvuoden 2026 luvut kuusi kuukautta.
Avoin listautumishinta ja osakemäärä rajoittavat arviointia. Niiden puuttuminen ei itsessään osoita liiketoiminnan heikkoutta. Raportin talouspisteitä on siksi luettava perustelujen rinnalla, ja arvostuksesta riippuvien johtopäätösten on pysyttävä ehdollisina lopullisten antiehtojen julkistamiseen asti.
Kumppanuudet, keskittyminen ja osakkeenomistajan asema
Raportti tunnistaa SoftBankin, OpenAI:n ja NVIDIAn suhteiden kaupallisen ja rahoituksellisen merkityksen. Samalla se nostaa esiin vuokralaisten keskittymisen sekä asiakkuuksien, omistuksen ja hallinnon päällekkäiset suhteet.
Tulevan osakkeenomistajan kannalta kysymys on siitä, miten nämä suhteet vaikuttavat sopimusehtoihin, tulevaan rahoitukseen ja vähemmistöomistajien vaikutusmahdollisuuksiin. Raportissa käsitelty NVIDIAn jäännösarvotakuu koskee tiettyjen hankejärjestelyjen mukaista suojaa. Sitä ei pidä tulkita SB Energyn osakkeen tuottotakuuksi.
Mitä seuraavaksi kannattaa seurata?
- Lopullinen listautumishinta, osakemäärä ja omistuksen laimentumista koskevat tiedot.
- Datakeskusten valmistuminen, käyttövalmius ja vuokrien maksun alkaminen erillisinä virstanpylväinä.
- Suurimpien hankkeiden ja niitä tukevan sähköinfrastruktuurin rahoitus ja luvat.
- Näyttö vuokralaiskunnan laajenemisesta nykyisten strategisten kumppanien ulkopuolelle.
- Selkeämpi kuva siitä, miten hankkeisiin sijoitettu pääoma ja liiketoiminnan tulokset muuttuvat tavallisten osakkeenomistajien käytettävissä olevaksi kassavirraksi.
Raportin keskeinen kysymys on, kuinka hyvin SB Energy pystyy muuttamaan sopimuksiin perustuvan kysynnän toimiviksi tuotantolaitoksiksi ja datakeskuksiksi ehdoilla, jotka tukevat osakkeenomistajien tuottoja. Lopulliset antiehdot ja hankkeiden eteneminen tuovat arviointiin olennaista lisätietoa.
Tutustu koko analyysiin ja kaikkiin 12 osa-alueeseen
Lähteet ja rajaus
Artikkeli tiivistää 15.9.2026 päivätyn DDScore-raportin. Alustava S-1-esite: SB Energyn alustava S-1-esite. Listautumispaikat ja suunniteltu kaupankäyntitunnus on kerrottu myös yhtiön listautumistiedotteessa. Kyse on alustavaan aineistoon perustuvasta, tiettyyn ajankohtaan rajatusta analyysistä. Artikkeli ei päivitä sen jälkeen mahdollisesti muuttuneita antiehtoja.
DDScore tarjoaa analyysityökaluja ja pisteytystä due diligence -työn tueksi. Pistemäärä ei ole tavoitehinta, sijoituksen onnistumistodennäköisyys eikä osto- tai myyntisuositus. Raportti ei korvaa sijoittajan omaa harkintaa tai kattavaa due diligence -prosessia.