
Ouran listautuminen: DDScore 71 ja kasvun keskeiset kysymykset
Viisi miljoonaa maksavaa jäsentä ja nopea kasvu. DDScore tarkastelee, miten laitteiden kannattavuus, jatkuvat jäsenmaksutulot ja luottamus tukevat seuraavaa vaihetta.
Oura jätti SEC:lle alustavan S-1-listautumisesitteen 3.9.2026. Yhtiö suunnittelee Nasdaq-listautumista tunnuksella OURA. Älysormuksesta tunnettu yritys valmistautuu pörssilistautumiseen merkittävällä liikevaihdolla ja kasvavalla jäsenkunnalla. Yhtiön listautumistiedotteen mukaan tarjottavien osakkeiden määrää ja hintahaarukkaa ei ollut vielä päätetty.
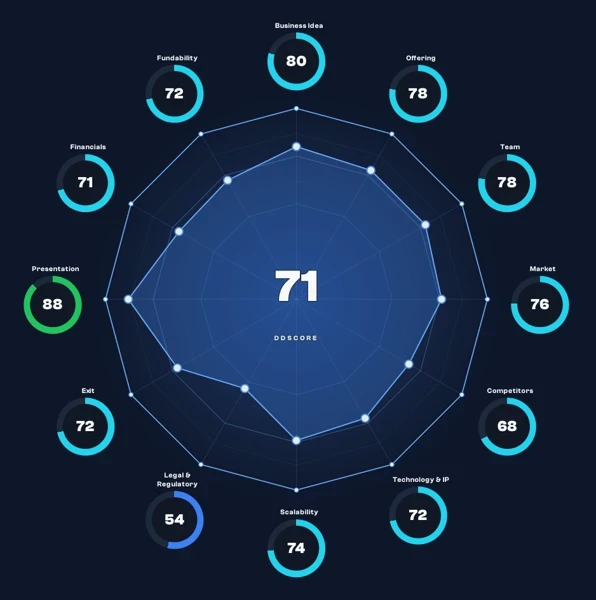
Syyskuun 5. päivän DDScore-analyysissä Oura saa 71/100. Keskeinen kysymys on, pystyykö edelleen suurelta osin laitemyyntiin perustuva liiketoiminta ylläpitämään kasvua ja samalla lisäämään hyväkatteisten jäsenyyksien osuutta. Raportti tunnistaa liiketoimintamallin ja saavutetun mittakaavan vahvuudet, mutta nostaa esiin laitekustannukset, kilpailun, pääoman käytön ja oikeudelliset riskit.
Raportti on päivätty 5.9.2026. Verkkoraportti, sen käyttöliittymä ja PDF ovat englanniksi. Alla oleva suomenkielinen yhteenveto kuvaa analyysia alustavan esitteen vaiheessa, ei myöhemmin vahvistettuja antiehtoja.
Oura Inc. – listautumisanalyysi
Pisteet 12 osa-alueelta ja kokonaisarvio
Vahvimmat osa-alueet ovat esitysmateriaali (88) ja liikeidea (80). Vähiten pisteitä saa juridisten ja sääntelyriskien osa-alue (54). Esitysmateriaalin pisteet kuvaavat toimitetun aineiston laatua, eivät osakkeen hinnan houkuttelevuutta.
Jäsenyysmalli vahvistaa liiketoimintaa
Raportin mukaan 94 % sormuksen aktivoinneista johtaa maksulliseen jäsenyyteen ja 85 % jäsenistä jatkaa kahdentoista kuukauden kohdalla. Jäsenyyksien 89 prosentin bruttokate tuo Ouralle jatkuvaa katetta myös ensimmäisen laitekaupan jälkeen. Nämä luvut selittävät, miksi sijoitusteesi ulottuu seuraavan sormusmallin myyntiä pidemmälle.
Analyysi nostaa vahvuuksiksi myös kokeneen johdon, pitkältä ajalta kertyneen terveysdatan ja vakiintuneen vähittäiskauppajakelun. Kansainvälistyminen, työnantajaohjelmat ja terveyspalvelujen integraatiot tarjoavat kasvumahdollisuuksia. Niiden merkitys on kuitenkin osoitettava liikevaihdossa: alustan tuleva potentiaali ja jo toteutunut liiketoiminta ovat eri asioita.
Laitemyynti ratkaisee edelleen suuren osan kannattavuudesta
Jäsenyydet toivat noin viidenneksen raportissa tarkastellun yhdeksän kuukauden jakson liikevaihdosta. Laiteliiketoiminnan suuri osuus näkyy kannattavuudessa: kokonaisbruttokate laski tilikauden 2024 tasosta 65 prosenttia tilikauden 2025 tasolle 52 prosenttia ja palautui 55 prosenttiin kesäkuussa 2026 päättyneellä yhdeksän kuukauden jaksolla.
Raportti mainitsee Ring 4:n 70,8 miljoonan dollarin takuuvaraukset sekä laitekohtaisen liikevaihdon laskun 332 dollarista 311 dollariin. Olennainen kysymys on, paranevatko tuotteiden laatu ja valmistuksen kannattavuus volyymien kasvaessa. Jäsenyyksien vahva kate auttaa, mutta ei yksin poista laitteisiin ja niiden korvaamiseen liittyviä kustannusriskejä.
Arvostusskenaario ei ole vahvistettu listautumishinta
DDScore-raportti käsittelee julkisuudessa esillä ollutta 16 miljardin dollarin arvostusta ja mahdollisuutta kerätä jopa 3 miljardia dollaria. Ne ovat analyysissä käytettyjä oletuksia ja raportoituja tavoitteita, eivät vahvistettuja antiehtoja. Ouran alkuperäisessä tiedotteessa osakemäärä ja hintahaarukka olivat vielä avoimia.
Raportin arvostushuomio on olennainen: korkea hankintahinta voi johtaa heikkoon sijoitustuottoon, vaikka yhtiö jatkaisi kasvuaan. Lopullinen hinta, omistuksen laimentuminen, uusien ja vanhojen osakkeiden osuudet sekä varojen käyttötarkoitus ratkaisevat, mitä yleisölle todella tarjotaan.
Myös pääoman käyttö ansaitsee huomiota. Analyysi nostaa esiin yli miljardin dollarin listautumista edeltäneet omien osakkeiden takaisinostot ja ostotarjoukset, joita on rahoitettu osittain velalla. Sijoittajan selvitettäväksi jää, miten ne vaikuttavat maksuvalmiuteen ja uusien omistajien vastuulle tulevaan taseeseen.
Luottamus ja kilpailu ovat sijoitusteesin ytimessä
Raportti nostaa esiin unen seurannan markkinointiväitteisiin, biometristen tietojen käsittelyyn ja patentteihin liittyviä oikeusprosesseja. Kyse on väitteistä ja keskeneräisistä menettelyistä, ei todetuista väärinkäytöksistä. Niiden merkitys liittyy suoraan tuotteeseen: jäsenyyden arvo edellyttää luottamusta terveyshavaintoihin ja arkaluonteisen datan käsittelyyn. Raportin oikeudelliset huomiot ovat lähtökohta tapausten selvittämiselle, eivät ennuste vahingonkorvauksista.
Kilpailu muodostaa oman haasteensa. Analyysi pitää Samsungin ekosysteemiä ja ilman jatkuvaa tilausmaksua toimivia vaihtoehtoja paineena hinnoittelulle ja maksuhalukkuudelle. Applen mahdollinen tulo sormusmarkkinoille on raportissa tarkasteltu skenaario, ei ilmoitettu tuotelanseeraus.
Mitä antiehtojen tarkentuessa kannattaa selvittää?
- Laatu ja katteet: normalisoituvatko takuukulut ja paraneeko laitemyynnin kate kysyntää heikentämättä?
- Jäsenten pysyvyys: säilyvätkö maksulliseen jäsenyyteen siirtyminen ja asiakaspysyvyys vahvoina asiakaskunnan laajentuessa?
- Uudet kasvulähteet: kuinka paljon kansainväliset markkinat, työnantajaohjelmat ja terveyspalvelukumppanuudet tuovat toteutunutta liikevaihtoa?
- Oikeusprosessit: mitä oikeudenkäyntiasiakirjat ja yhtiön tiedot kertovat tapausten laajuudesta ja etenemisestä?
- Lopullinen anti: mitä päivitetty esite kertoo hinnasta, laimentumisesta, nykyisten omistajien osakemyynneistä ja varojen käytöstä?
Lähteet ja pisteiden tulkinta
Artikkelin talousluvut, pistejakauma ja analyyttiset havainnot perustuvat 5.9.2026 päivättyyn DDScore-raporttiin, erityisesti sen yhteenvetoon sekä talous- ja rahoitettavuusosioihin. Analyysin pohjana on 3.9.2026 jätetty alustava S-1-esite. Yhtiön listautumistiedote vahvistaa suunnitellun listautumisen ja sen, ettei hintahaarukkaa ollut tuolloin päätetty.
DDScore tarkastelee toimitettua aineistoa ja saatavilla olevaa taustatietoa kahdentoista due diligence -osa-alueen kautta. Kokonaispisteet eivät ole sijoituksen onnistumistodennäköisyys, tavoitehinta tai ostosuositus. Niiden tehtävä on jäsentää näyttöä ja tunnistaa jatkoselvitystä vaativat kysymykset.
DDScore tarjoaa tekoälypohjaista analyysia ja määrällistä pisteytystä, ei sijoitusneuvontaa. Se tukee sijoittajan harkintaa eikä korvaa täyttä due diligence -prosessia. Sijoittamiseen liittyy riski, mukaan lukien mahdollisuus menettää koko sijoitettu pääoma.