
Anthropic IPO: valtava mahdollisuus, mutta kenelle tekoälyn tuottama arvo jää?
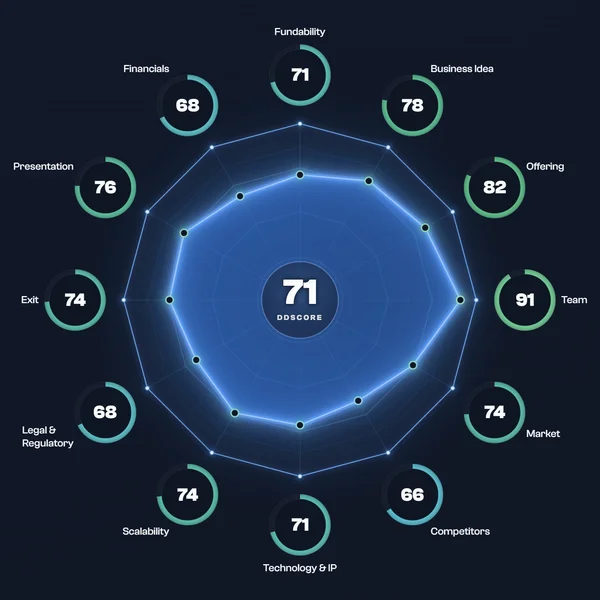
DDScore antaa Anthropicille 71/100 pistettä. Yhtiön kasvu ja teknologia ovat vahvoja, mutta pystyykö se muuttamaan tekoälyn murroksen kestäväksi tulokseksi, joka perustelee listautumishinnan?
Päivitetty 18.11.2026 uusimman DDScore-raportin perusteella.
Anthropicin suunniteltu listautuminen tuo sijoittajan eteen poikkeuksellisen suuren mahdollisuuden ja samalla vaativan arvostuskysymyksen. DDScoren 18. marraskuuta valmistuneessa raportissa käytetty 74 dollarin osakehinta tarkoittaa noin 968 miljardin dollarin osakekannan arvoa annin jälkeen. Suunniteltu hintahaarukka on 70–78 dollaria. Kyse ei vielä ole lopullisesta listautumishinnasta.

Vahvaa näyttöä, erilaisia sijoitusriskejä
Raportin vahvimmat osa-alueet ovat tiimi (91), tarjooma (82) ja liikeidea (78). Kilpailijat-osa-alue saa 66 pistettä, talous sekä juridiikka ja sääntely kumpikin 68 pistettä. Exit saa 74 pistettä.
Kokonaispisteet kuvaavat arvioitua liiketoimintakokonaisuutta. Ne eivät tarkoita 71 prosentin todennäköisyyttä voitolliselle sijoitukselle.
Tietotyön murros voi olla valtava
Anthropic Instituten yhdessä Yhdysvaltoja tarkastelevassa skenaariossa tekoäly kykenisi vuoteen 2030 mennessä tekemään puolet vuoden 2026 tietotyön tehtävistä. Tekninen kyvykkyys ei kuitenkaan tarkoita yhtä nopeaa käyttöönottoa: samassa skenaariossa suurin osa tietotyön tehtävistä tehdään edelleen ilman tekoälyä. Anthropic Instituten tutkimus.
Sijoittajan kannalta olennainen kysymys ei siksi ole pelkästään, kuinka paljon työtä tekoäly pystyy tekemään. Ratkaisevaa on, kuinka paljon taloudellista lisäarvoa syntyy ja kuka sen saa.
Erillisessä vuosia 2026–2030 koskevassa arvostustarkastelussamme käytämme noin 3 prosenttia viitearvona: laskelman oletuksilla tämän suuruinen osuus tekoälyn synnyttämästä lisäarvosta pitäisi päätyä Anthropicille, jotta tarkasteltu listautumisarvostus olisi perusteltu.
Tekoälytyön toimittaja vai helposti korvattava mallipalvelu?
Anthropicin suuri mahdollisuus on nousta yhdeksi keskeisistä yrityksistä, joiden kautta tekoäly tekee työtä maailmanlaajuisesti. Jos sen mallit ja palvelut tuottavat asiakkaille merkittävää hyötyä ja yhtiö pystyy säilyttämään siitä riittävän osuuden itsellään, nykyinenkin arvostus voi myöhemmin näyttää edulliselta.
Toinen mahdollinen kehityskulku on paljon vaikeampi sijoittajalle. Mallien erot voivat kaventua, hinnat laskea ja asiakkaat vaihtaa toimittajaa aiempaa helpommin. Tällöin suuri osa hyödystä voi jäädä asiakkaille tai niille yrityksille, jotka rakentavat mallien päälle kokonaisia työnkulkuja ja sovelluksia.
Pelkkä mallien ja tokenien toimittaminen ei silti tarkoita huonoa liiketoimintaa. Myös siinä voi menestyä, jos laatu, kustannustehokkuus ja luotettavuus muodostavat kestävän kilpailuedun. Riski syntyy siitä, että palvelusta tulee helposti korvattava ja hinnoitteluvoima katoaa. Kilpailijoiden, myös kiinalaisten mallikehittäjien, menestys voi lisätä tätä painetta.
Mitä tuottoskenaariot näyttävät?
Raportin tuottoyhteenvedossa todennäköisyyspainotettu tuottokerroin on 1,3× viiden vuoden ajalle. Mallinnetuista lopputuloksista 50 prosenttia on voitollisia ja 50 prosenttia tappiollisia. Lopputulosten keskimmäinen puolikas sijoittuu noin 0,3–1,9-kertaiseen pääomaan.

Skenaariot näyttävät, kuinka erilaisiin lopputuloksiin sama yhtiö voi johtaa sijoittajan näkökulmasta. Vahva liiketoiminta ei yksin tee korkealla hinnalla ostetusta osakkeesta hyvää sijoitusta.
Luvut ovat mallin tuloksia, eivät lupauksia. Lisäksi raportin yksityiskohtainen Exit-teksti laskee viidestä erillisestä pistemäisestä skenaariosta noin 1,02×-tuottokertoimen. Se on eri laskelma kuin tuottoyhteenvedon 1,3×, eikä lukuja pidä käyttää toistensa vastineina. Raportin tuottoyhteenveto ja Exit-arvio.
Suuri kassa ei poista lisärahoituksen riskiä
Raportin mukaan Anthropicilla oli syyskuun lopussa noin 131,8 miljardia dollaria käteistä ja lyhytaikaisia sijoituksia. Annin ja samanaikaisen suunnatun sijoituksen arvioidut nettovarat olisivat yhteensä noin 84,6 miljardia dollaria, mikäli molemmat toteutuvat.
Vastapainona ovat noin 900,9 miljardin dollarin osto- ja vuokrasitoumukset eri ajanjaksoille. Niistä noin 70,7 miljardia erääntyy seuraavan kahdentoista kuukauden aikana. Kaikki sitoumukset eivät ole ehdottomia, eikä koko summa eräänny kerralla. Silti niiden mittakaava tekee kasvun, hinnoittelun ja kassavirran kehityksestä ratkaisevaa.
Riski on, ettei nykyinen rahoitus yhdessä tulevien kassavirtojen kanssa riitä suunnitelman toteuttamiseen. Raportti ei vahvista ajankohtaa, jolloin rahat loppuisivat. Se tunnistaa kuitenkin mahdollisuuden, että yhtiön on palattava pääomamarkkinoille toistuvasti.
Lisärahoitukseen on jo varauduttu ehdollisilla kumppanijärjestelyillä. Tämä ei ole sama asia kuin vahvistettu seuraava julkinen osakeanti. Uudet osakkeet ja vaihtovelkakirjojen muuntaminen voivat kuitenkin laimentaa listautumisannissa sijoittavien omistusosuutta. Raportin rahoitus- ja omistusrakennearvio.
Uusi sijoittaja tulee mukaan eri ehdoilla
Listautumisannissa sijoittava ei saa samaa lähtöasemaa kuin kaikki aiemmat rahoittajat. Raportti nostaa esimerkiksi Amazonin vaihtovelkakirjojen 2,09 ja 5,05 dollarin muuntohinnat suhteessa tarkasteltuun 74 dollarin listautumishintaan. Muuntamiseen liittyy kuitenkin omistusrajoja ja ehtoja, joten koko mahdollista laimennusta ei pidä käsitellä annin yhteydessä toteutuvana.
Myös määräysvallassa on eroja. Perustajien erityinen äänivalta ja Long-Term Benefit Trustin hallitusvalta rajoittavat tavallisen julkisen osakkeenomistajan vaikutusmahdollisuuksia.
Sijoittajan on siksi arvioitava yhtiön kasvun lisäksi sitä, kuinka suuri osuus tulevasta arvosta lopulta kuuluu yhdelle hänen omistamalleen osakkeelle. Yhtiön arvon kasvu ja yksittäisen osakkeen tuotto eivät ole sama asia. DDScoren raportti.
Kuka muistaa Netscapen?
Netscape, AltaVista ja Sun Microsystems muistuttavat siitä, ettei teknologisen murroksen tunnettu pioneeri välttämättä säily sen itsenäisenä voittajana. Niiden tarinat ovat erilaisia, eikä yrityskauppa itsessään tarkoita sijoittajien menettäneen rahansa. Yhteinen opetus on, ettei tämän päivän tunnettuus takaa huomisen kilpailuetua. Netscape, AltaVista, Sun Microsystems.
Sama kysymys koskee Anthropicia seuraavien 5–10 vuoden aikana. Jos siitä tulee pysyvästi yksi tekoälytyön keskeisistä toimittajista, mahdollisuus on valtava. Jos kilpailuetu ja kannattavuus rapautuvat samalla, kun suuret sitoumukset ja rahoitustarpeet jatkuvat, sijoittaja voi menettää valtaosan sijoituksestaan.
Tekoälyn menestys ei yksin takaa Anthropicin osakkeen menestystä. Sijoitusratkaisu riippuu siitä, kuinka paljon muutoksen arvosta jää yhtiölle ja lopulta sen osakkeenomistajille.